Khi nhận báo giá làm web, nhiều chủ doanh nghiệp chỉ nhìn một con số tổng. Thực ra chi phí thiết kế website gồm nhiều khoản khác nhau: có khoản trả một lần khi làm, có khoản phải trả lại mỗi năm để website còn chạy. Hiểu rõ từng khoản giúp doanh nghiệp so sánh báo giá đúng cách, không bị bất ngờ khi đến hạn gia hạn, và giúp kế toán ghi sổ đúng ngay từ đầu.
Phần kế toán, thuế trong bài tổng hợp theo các văn bản hiện hành đến tháng 10/2026. Cách ghi nhận cụ thể còn phụ thuộc giá trị hợp đồng và chính sách kế toán của từng doanh nghiệp; trước khi ghi sổ nên trao đổi với kế toán phụ trách.
Chi phí thiết kế website gồm những khoản nào?
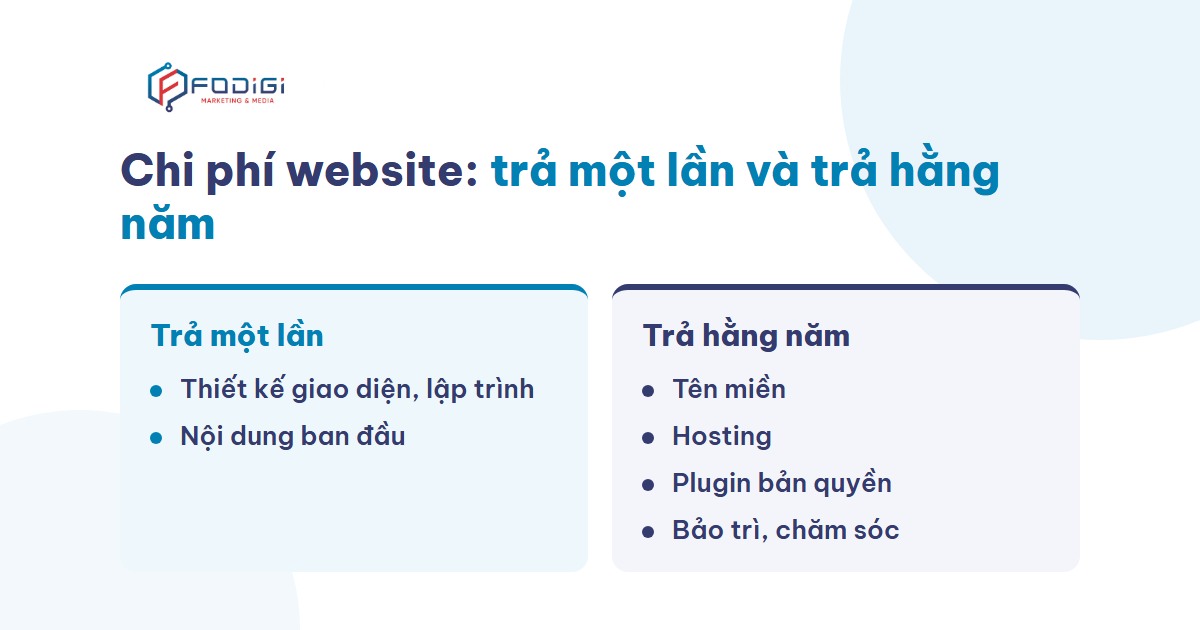
Chi phí thiết kế website là tổng các khoản để có và duy trì một website: khoản trả một lần như thiết kế, lập trình, nội dung ban đầu, và khoản trả hằng năm như tên miền, hosting, bảo trì.
Một website doanh nghiệp thường có sáu nhóm chi phí sau:
| Khoản chi | Trả khi nào | Nội dung |
|---|---|---|
| Tên miền | Đăng ký lần đầu, gia hạn hằng năm | Địa chỉ website, ví dụ tencongty.vn hoặc .com |
| Lưu trữ (hosting) | Hằng năm, hoặc trả trước nhiều năm | Máy chủ chứa dữ liệu, quyết định tốc độ và độ ổn định |
| Thiết kế giao diện, lập trình | Một lần, khi làm website | Bố cục, màu sắc, các trang, chức năng như giỏ hàng, biểu mẫu liên hệ |
| Nội dung ban đầu | Một lần | Bài giới thiệu, trang dịch vụ, nhập sản phẩm, xử lý ảnh |
| Giao diện, plugin bản quyền | Một lần hoặc hằng năm | Một số thành phần trả phí theo năm để được cập nhật, vá lỗi |
| Bảo trì, chăm sóc | Hằng tháng hoặc hằng năm | Sao lưu, cập nhật bảo mật, sửa lỗi, đăng bài mới |
Chứng chỉ bảo mật SSL (biểu tượng ổ khóa trên trình duyệt) hiện thường được nhà cung cấp hosting cấp kèm, không tính thêm tiền, nhưng doanh nghiệp nên hỏi rõ trước khi ký.
Vì sao báo giá website chênh lệch nhiều?
Hai báo giá cùng ghi “thiết kế website trọn gói” có thể khác nhau vài lần. Các yếu tố làm thay đổi chi phí nhiều nhất:
- Số trang và số sản phẩm. Website giới thiệu 10 trang khác hẳn website bán hàng vài trăm sản phẩm.
- Chức năng. Giỏ hàng, thanh toán trực tuyến, đa ngôn ngữ, kết nối phần mềm bán hàng đều làm tăng khối lượng lập trình.
- Giao diện dựng riêng hay dựng từ mẫu có sẵn. Mẫu có sẵn rẻ và nhanh hơn, giao diện dựng riêng thể hiện nhận diện thương hiệu tốt hơn.
- Ai chuẩn bị nội dung. Đây là phần hay bị bỏ quên khi so giá. Khi làm một website bán hàng có hơn 300 trang sản phẩm, phần tốn công nhất của chúng tôi không phải giao diện mà là chuẩn hóa ảnh và thông số từng sản phẩm.
- Những gì có trong giá. Có bao gồm tên miền, hosting năm đầu, bảo hành, hướng dẫn sử dụng hay không.
Khi so sánh, nên đặt các báo giá vào cùng một bảng theo sáu khoản ở trên, thay vì so con số tổng.
Chi phí duy trì website mỗi năm
Sau năm đầu, website vẫn phát sinh chi phí hằng năm: gia hạn tên miền, gia hạn hosting, gia hạn plugin bản quyền (nếu có) và phí chăm sóc (nếu thuê ngoài). Doanh nghiệp nên yêu cầu bên làm web ghi rõ chi phí duy trì từ năm thứ hai ngay trong báo giá.
Một lưu ý quan trọng: tên miền nên đăng ký đứng tên doanh nghiệp, và doanh nghiệp giữ tài khoản quản trị tên miền, hosting. Khi đổi đơn vị làm web, doanh nghiệp không bị phụ thuộc hay mất website.
Chi phí thiết kế website hạch toán như thế nào?
Câu hỏi kế toán hay gặp nhất là: website ghi nhận là tài sản cố định hay đưa vào chi phí? Câu trả lời phụ thuộc vào giá trị và thời gian sử dụng.
Trường hợp 1: Ghi nhận tài sản cố định vô hình
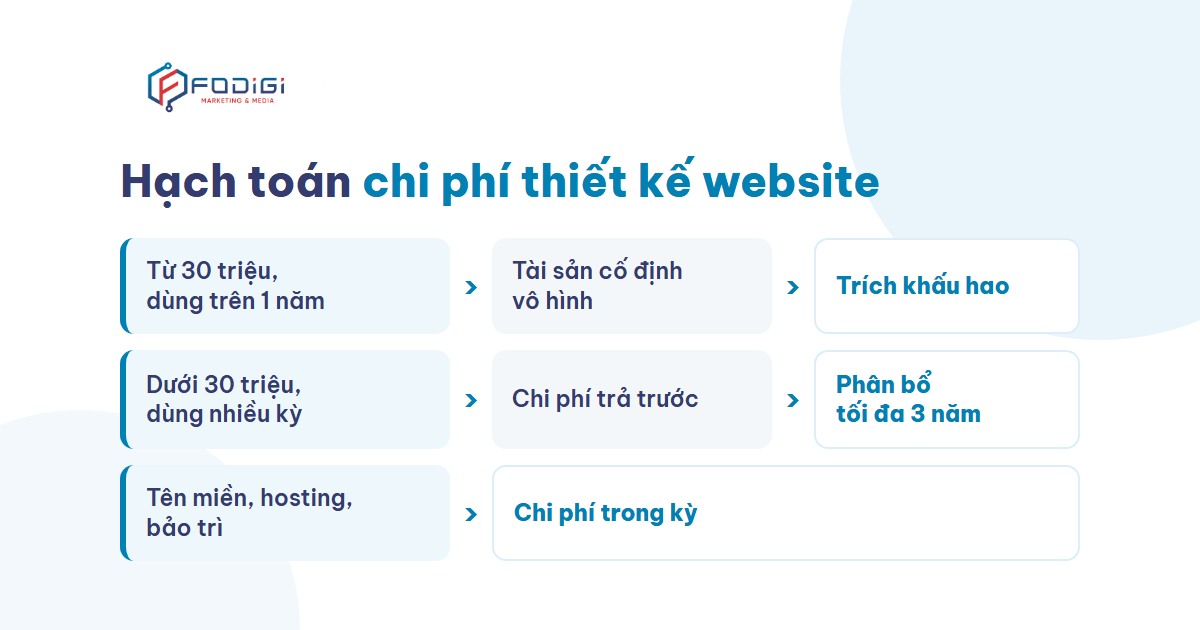
Theo Thông tư 45/2013/TT-BTC (đã sửa đổi, bổ sung) về quản lý, sử dụng và trích khấu hao tài sản cố định, một khoản chi được ghi nhận là tài sản cố định vô hình khi đủ đồng thời ba tiêu chuẩn:
- Chắc chắn thu được lợi ích kinh tế trong tương lai từ việc sử dụng.
- Thời gian sử dụng trên 1 năm.
- Nguyên giá xác định được một cách tin cậy và từ 30 triệu đồng trở lên.
Website doanh nghiệp đủ ba điều kiện thì ghi tăng tài sản cố định vô hình, sau đó trích khấu hao dần vào chi phí theo thời gian sử dụng doanh nghiệp xác định. Nguyên giá gồm các chi phí để đưa website vào sử dụng: thiết kế, lập trình, nội dung ban đầu.
Trường hợp 2: Phân bổ dần vào chi phí
Website dưới 30 triệu đồng, hoặc không đủ các tiêu chuẩn trên, thì không ghi tài sản cố định. Nếu khoản chi có giá trị lớn và dùng cho nhiều kỳ, kế toán ghi vào chi phí trả trước và phân bổ dần, thời gian phân bổ tối đa không quá 3 năm.
Trường hợp 3: Chi phí duy trì hằng năm
Tiền gia hạn tên miền, hosting, phí chăm sóc website là chi phí của kỳ phát sinh. Trả trước cho nhiều năm (ví dụ hosting 3 năm) thì phân bổ theo đúng số năm đã trả.
Chi phí nâng cấp về sau cũng cần phân biệt: nâng cấp làm tăng rõ lợi ích của website (thêm chức năng bán hàng, thêm ngôn ngữ) có thể cộng vào nguyên giá; sửa lỗi, bảo trì thông thường thì tính vào chi phí trong kỳ.
| Trường hợp | Khi nào | Cách ghi nhận |
|---|---|---|
| Tài sản cố định vô hình | Đủ 3 tiêu chuẩn của Thông tư 45/2013, nguyên giá từ 30 triệu đồng | Ghi tăng tài sản, trích khấu hao dần |
| Chi phí trả trước | Dưới 30 triệu hoặc không đủ tiêu chuẩn, dùng nhiều kỳ | Phân bổ dần, tối đa không quá 3 năm |
| Chi phí trong kỳ | Gia hạn tên miền, hosting, phí chăm sóc | Tính vào kỳ phát sinh; trả trước nhiều năm thì chia theo số năm |
Về tài khoản kế toán, doanh nghiệp áp dụng chế độ kế toán theo Thông tư 99/2025/TT-BTC (áp dụng từ 01/01/2026) hoặc chế độ kế toán doanh nghiệp nhỏ và vừa; kế toán chọn tài khoản tài sản cố định vô hình, chi phí trả trước, chi phí bán hàng hoặc quản lý tương ứng theo chế độ đang áp dụng.
Chứng từ cần có để chi phí website được trừ thuế
Để chi phí website (kể cả khấu hao) được tính vào chi phí được trừ khi tính thuế thu nhập doanh nghiệp, nên lưu đủ:
- Hợp đồng thiết kế website, ghi rõ phạm vi công việc và các đợt thanh toán.
- Biên bản nghiệm thu, bàn giao. Ngày đưa website vào sử dụng là mốc bắt đầu trích khấu hao hoặc phân bổ. Tiền đặt cọc đợt đầu chưa phải là giá trị tài sản.
- Hóa đơn GTGT của đơn vị làm web, tên miền, hosting.
- Chứng từ chuyển khoản. Theo Nghị định 320/2025/NĐ-CP, khoản chi từng lần từ 5 triệu đồng trở lên phải thanh toán không dùng tiền mặt.
Theme, plugin hoặc hosting mua trực tiếp của nhà cung cấp nước ngoài bằng thẻ thường chỉ có hóa đơn thương mại bằng tiếng Anh. Tùy nhà cung cấp đó đã đăng ký nộp thuế tại Việt Nam hay chưa, doanh nghiệp có thể phải tự kê khai thuế nhà thầu, tương tự trường hợp quảng cáo Facebook trong bài hóa đơn quảng cáo Facebook.
Câu hỏi thường gặp
Chi phí thiết kế website gồm những khoản nào?
Sáu nhóm: tên miền, lưu trữ (hosting), thiết kế giao diện và lập trình, nội dung ban đầu, giao diện và plugin bản quyền, bảo trì chăm sóc. Có khoản trả một lần, có khoản trả lại hằng năm.
Website có phải tài sản cố định vô hình không?
Có, khi đủ đồng thời ba tiêu chuẩn theo Thông tư 45/2013/TT-BTC: chắc chắn thu được lợi ích kinh tế, dùng trên 1 năm, nguyên giá xác định được và từ 30 triệu đồng trở lên.
Chi phí thiết kế website phân bổ mấy năm?
Website dưới 30 triệu đồng hoặc không đủ tiêu chuẩn tài sản cố định thì ghi vào chi phí trả trước và phân bổ dần, tối đa không quá 3 năm.
Tiền gia hạn tên miền, hosting hạch toán thế nào?
Là chi phí của kỳ phát sinh. Trả trước cho nhiều năm thì phân bổ theo đúng số năm đã trả.
Cần chứng từ gì để chi phí website được trừ thuế?
Hợp đồng, biên bản nghiệm thu bàn giao, hoá đơn GTGT và chứng từ chuyển khoản. Khoản chi từng lần từ 5 triệu đồng trở lên phải thanh toán không dùng tiền mặt.
Vì sao báo giá website chênh lệch nhiều?
Do số trang và số sản phẩm, chức năng, giao diện dựng riêng hay từ mẫu, ai chuẩn bị nội dung và những gì đã gồm trong giá. Nên so từng khoản thay vì so con số tổng.
Cần báo giá website rõ ràng từng khoản?
FoDigi thiết kế website cho doanh nghiệp tại Thái Nguyên với báo giá tách riêng từng khoản: thiết kế, nội dung, tên miền, hosting và chi phí duy trì từ năm thứ hai. Tên miền và tài khoản quản trị đứng tên doanh nghiệp. Chúng tôi xuất hóa đơn GTGT, có hợp đồng và biên bản nghiệm thu để kế toán ghi sổ thuận tiện. Thông tin chi tiết có tại trang dịch vụ thiết kế website trọn gói tại Thái Nguyên.
📞 Gọi/Zalo: 0961.201.885.
Văn bản tham khảo: Thông tư 45/2013/TT-BTC (quản lý, trích khấu hao tài sản cố định, đã sửa đổi, bổ sung) · Thông tư 99/2025/TT-BTC (chế độ kế toán doanh nghiệp) · Nghị định 320/2025/NĐ-CP (thuế TNDN, chi phí được trừ).
Bài viết của Công ty TNHH Công nghệ và Truyền thông FoDigi, Thái Nguyên. Cập nhật tháng 10/2026.