Kế toán của nhiều doanh nghiệp đang gặp một chuyện lạ: hóa đơn quảng cáo Facebook tháng này không còn dòng thuế giá trị gia tăng (GTGT) như mọi khi, thuế suất ghi 0%. Đây không phải lỗi của Meta. Từ cuối tháng 9/2026, với tài khoản quảng cáo đã khai mã số thuế doanh nghiệp Việt Nam, Meta không thu thuế nữa và doanh nghiệp phải tự kê khai, nộp thay thuế nhà thầu. Bài viết này giúp doanh nghiệp kiểm tra mình thuộc trường hợp nào, cần làm gì, và giữ chứng từ ra sao để chi phí quảng cáo được trừ khi tính thuế thu nhập doanh nghiệp (TNDN).
Thông tin trong bài tổng hợp đến giữa tháng 10/2026, từ thông báo của Meta, các văn bản thuế hiện hành và hóa đơn thực tế chúng tôi đã đối chiếu. Quy định về nộp thay thuế cho nhà cung cấp nước ngoài đang được áp dụng mới, cách hiểu có thể khác nhau giữa các cơ quan thuế. Trước khi kê khai, doanh nghiệp nên hỏi kế toán hoặc cơ quan thuế quản lý trực tiếp.
Ai xuất hóa đơn quảng cáo Facebook?
Doanh nghiệp tại Việt Nam chạy quảng cáo trên Facebook và Instagram là mua dịch vụ của Meta Platforms Ireland Limited, một công ty đặt trụ sở tại Ireland, không có cơ sở thường trú tại Việt Nam.
Từ tháng 6/2022, Meta đăng ký và nộp thuế tại Việt Nam qua Cổng thông tin điện tử dành cho nhà cung cấp nước ngoài, theo Thông tư 80/2021/TT-BTC. Suốt giai đoạn đó, Meta cộng thuế GTGT vào tiền quảng cáo và tự nộp, nên doanh nghiệp mua quảng cáo không phải làm thêm thủ tục thuế nhà thầu.
Chứng từ Meta xuất là hóa đơn thương mại (invoice) của công ty nước ngoài, không phải hóa đơn GTGT theo mẫu Việt Nam. Hóa đơn này không tra cứu được trên trang hóa đơn điện tử của cơ quan thuế.
Thay đổi từ cuối tháng 9/2026: hóa đơn VAT 0%
Theo thông báo Meta gửi khách hàng Việt Nam tháng 10/2026, tài khoản quảng cáo đã khai mã số thuế doanh nghiệp hoặc hộ kinh doanh sẽ không còn bị Meta thu thuế GTGT. Khi đó doanh nghiệp mua dịch vụ có trách nhiệm tự khấu trừ và nộp thay thuế cho Meta.
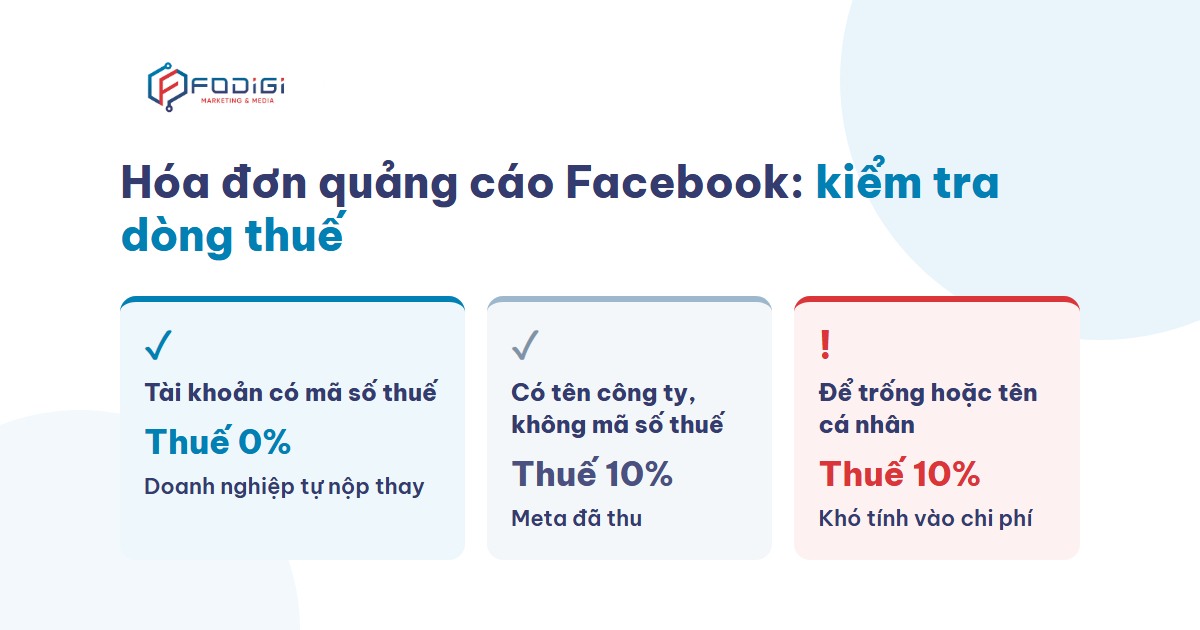
Meta không đổi đồng loạt một ngày. Mỗi tài khoản đổi vào một thời điểm khác nhau, sớm nhất từ khoảng 25/09/2026. Khi đối chiếu hóa đơn các tài khoản chúng tôi đang quản lý giữa tháng 10/2026, chúng tôi thấy:
| Thông tin doanh nghiệp trên tài khoản quảng cáo | Dòng thuế trên hóa đơn | Doanh nghiệp cần làm gì |
|---|---|---|
| Có mã số thuế doanh nghiệp Việt Nam | 0% (Meta không thu) | Tự kê khai, nộp thay thuế nhà thầu |
| Có tên công ty nhưng không có mã số thuế | Vẫn 10% (Meta thu) | Không phải nộp thay, Meta đã nộp |
| Để trống, hoặc tên cá nhân | Vẫn 10% (Meta thu) | Không phải nộp thay, nhưng khó đưa vào chi phí doanh nghiệp |
Một tài khoản đã khai mã số thuế có hóa đơn tháng 9/2026 vẫn thu 10%, nhưng hóa đơn từ 01/10/2026 chuyển sang 0%. Vì vậy phải kiểm tra từng hóa đơn của từng tài khoản, kể cả các tài khoản nằm chung một Trình quản lý doanh nghiệp (Business Manager), vì mỗi tài khoản có thể khai thông tin khác nhau.
Cách lấy và kiểm tra hóa đơn quảng cáo Facebook
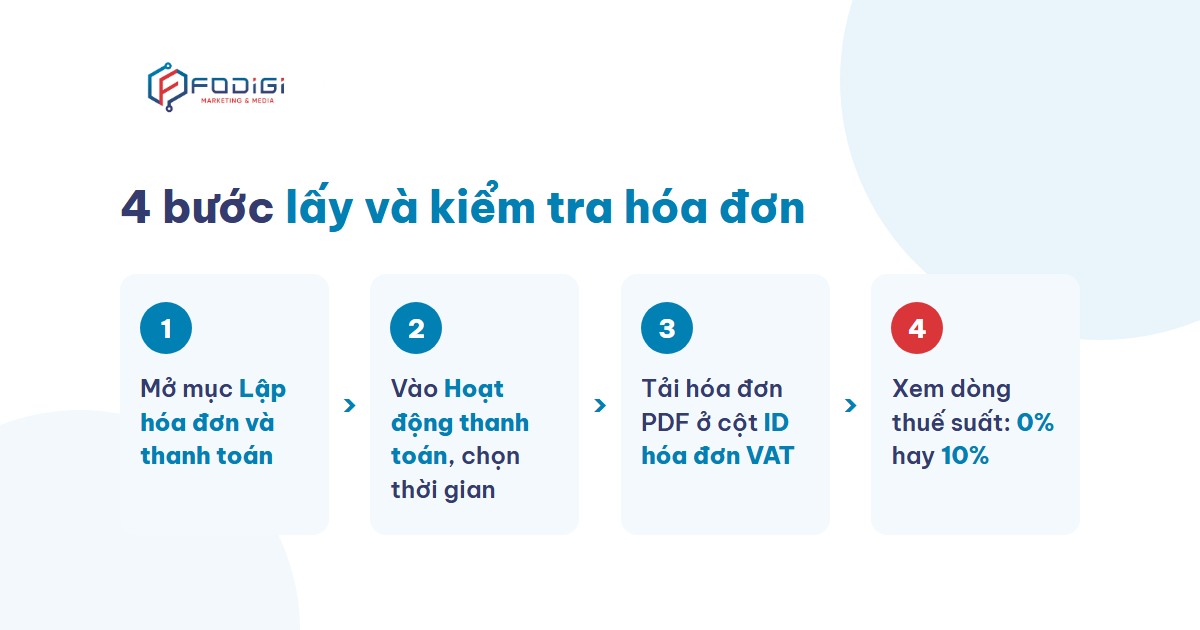
Giao diện của Meta thay đổi thường xuyên, nhưng các bước chính như sau:
- Vào Trình quản lý quảng cáo, mở mục Lập hóa đơn và thanh toán.
- Mở Hoạt động thanh toán, chọn khoảng thời gian cần lấy.
- Ở cột ID hóa đơn VAT, bấm tải từng hóa đơn dạng PDF.
- Mở hóa đơn, xem dòng thuế suất (VAT Rate): 0% là doanh nghiệp phải tự nộp thay, 10% là Meta đã thu.
- Kiểm tra phần thông tin người mua. Ô sửa thông tin doanh nghiệp nằm ở cuối trang thanh toán.
Mỗi hóa đơn có tên tài khoản quảng cáo ở tiêu đề, thông tin người mua (tên, địa chỉ, mã số thuế), phương thức thanh toán, tên các chiến dịch và số tiền. Những thông tin này đều được cơ quan thuế đọc khi xem xét chi phí, nên cần đúng ngay từ đầu:
- Tên, mã số thuế, địa chỉ khớp với đăng ký thuế mới nhất. Sau đợt sắp xếp đơn vị hành chính năm 2025, nhiều doanh nghiệp đã đổi địa chỉ đăng ký nhưng chưa sửa trên Meta.
- Tên tài khoản quảng cáo nên có tên công ty, vì tên này in ở tiêu đề hóa đơn.
- Tên chiến dịch nên ghi rõ sản phẩm, dịch vụ công ty đang kinh doanh.
- Phương thức thanh toán nên là thẻ đứng tên công ty.
Tự nộp thay thuế nhà thầu gồm những việc gì?
Với hóa đơn 0%, các việc chính thường gồm:
- Đăng ký mã số thuế nộp thay cho nhà cung cấp nước ngoài trên hệ thống thuế điện tử. Cơ quan thuế cấp một mã số nộp thay riêng, khác mã số thuế của công ty. Vì không có hợp đồng ký với Meta, nhiều doanh nghiệp ghi ID tài khoản quảng cáo hoặc số hóa đơn, kèm bản in điều khoản dịch vụ quảng cáo của Meta.
- Kê khai tờ khai thuế nhà thầu (mẫu 01/NTNN) theo doanh thu trên hóa đơn của Meta. Kỳ khai mặc định là theo từng lần phát sinh. Doanh nghiệp phát sinh hóa đơn đều đặn có thể làm văn bản đề nghị khai theo tháng với cơ quan thuế quản lý.
- Nộp thuế theo tờ khai, nên lập giấy nộp tiền riêng cho thuế GTGT và thuế TNDN nhà thầu.
Hai điểm kế toán cần quyết định cùng cơ quan thuế quản lý:
- Nộp những loại thuế nào. Nhiều đơn vị đang nộp cả thuế GTGT và thuế TNDN nhà thầu. Thông báo của Meta cũng đề cập việc khách hàng tự khấu trừ, nộp thuế TNDN. Có doanh nghiệp từng chỉ nộp thuế GTGT, viện dẫn hiệp định tránh đánh thuế hai lần với Ireland, nhưng không có hợp đồng trực tiếp với Meta để chứng minh nên bị truy thu kèm tiền chậm nộp và phạt.
- Cách tính doanh thu tính thuế (số tiền trên hóa đơn đã gồm thuế hay chưa) và thuế suất áp dụng. Chỗ này dễ nhầm nhất, cần đối chiếu văn bản hiện hành trước khi khai.
Kê khai và nộp thay là nghĩa vụ, không phải lựa chọn, kể cả khi doanh nghiệp đang được miễn thuế TNDN. Meta cho biết sẽ cung cấp thông tin mã số thuế khách hàng cho cơ quan thuế, nên khoản chưa nộp có thể bị truy thu về sau.
Hóa đơn quảng cáo Facebook có được khấu trừ thuế GTGT không?
Câu trả lời phụ thuộc vào trường hợp:
- Hóa đơn 10% (Meta đã thu thuế): không khấu trừ. Hóa đơn của Meta không phải hóa đơn GTGT. Tổng cục Thuế (nay là Cục Thuế) đã trả lời trường hợp tương tự với quảng cáo Google tại Công văn 296/TCT-CS ngày 24/01/2024: hóa đơn do Google Asia Pacific xuất không đủ điều kiện khấu trừ thuế GTGT đầu vào. Phần thuế này thường được tính gộp vào chi phí quảng cáo.
- Hóa đơn 0%, doanh nghiệp tự nộp thay: thuế GTGT đã nộp thay được khấu trừ, căn cứ là chứng từ nộp thuế GTGT thay cho nhà cung cấp nước ngoài. Thuế TNDN nhà thầu đã nộp thay được tính vào chi phí khi quyết toán.
Chi phí quảng cáo Facebook có được trừ khi tính thuế TNDN không?
Có, nếu đủ điều kiện. Đã nộp thuế nhà thầu chưa có nghĩa là chi phí chắc chắn được chấp nhận. Chi phí quảng cáo hay bị loại nhất vì không chứng minh được nó phục vụ việc kinh doanh. Doanh nghiệp cần đáp ứng các điều kiện sau.
1. Chi phí thực tế phát sinh, liên quan đến hoạt động kinh doanh
Quảng cáo phải phục vụ sản phẩm, dịch vụ thuộc ngành nghề doanh nghiệp đang kinh doanh. Tên chiến dịch in trên hóa đơn cho cơ quan thuế thấy ngay điều này. Chiến dịch cho sản phẩm không liên quan đến công ty rất dễ bị loại.
2. Hóa đơn đứng tên doanh nghiệp
Hóa đơn của Meta phải ghi tên, địa chỉ và mã số thuế của doanh nghiệp. Hóa đơn chỉ có tên cá nhân hoặc bỏ trống phần thông tin thuế thường không được chấp nhận.
3. Thanh toán không dùng tiền mặt từ 5 triệu đồng
Theo điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP (hiệu lực từ 15/12/2025), khoản chi mua hàng hóa, dịch vụ từng lần từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt. Ngưỡng cũ là 20 triệu đồng, nhiều bài viết trên mạng vẫn dẫn mức cũ. Mua của cùng một người bán nhiều lần trong một ngày, tổng từ 5 triệu đồng trở lên, cũng phải đáp ứng điều kiện này.
4. Thẻ thanh toán đứng tên doanh nghiệp
Phương thức thanh toán được in trên hóa đơn. Cách gọn nhất là thẻ ngân hàng đứng tên công ty. Trường hợp dùng thẻ của giám đốc hoặc nhân viên, Nghị định 320/2025/NĐ-CP cho phép tính vào chi phí khi doanh nghiệp có quyết định ủy quyền mua hộ, lưu sao kê thẻ của người đó, và thanh toán lại cho họ. Hóa đơn của Meta vẫn phải đứng tên doanh nghiệp.
Bộ chứng từ nên lưu cho mỗi tháng
Tài khoản quảng cáo có thể bị khóa bất cứ lúc nào, nên chứng từ cần lưu ngay từng tháng, không đợi đến kỳ quyết toán:
- Hóa đơn của Meta, đúng tên, địa chỉ, mã số thuế doanh nghiệp.
- Sao kê thẻ hoặc chứng từ ngân hàng khớp từng hóa đơn.
- Với hóa đơn 0%: tờ khai 01/NTNN và chứng từ nộp thuế nộp thay.
- Bản in điều khoản dịch vụ quảng cáo của Meta (thay cho hợp đồng).
- Ảnh chụp danh sách chiến dịch, báo cáo chi tiêu và kết quả, nội dung quảng cáo lúc đang chạy (chữ, ảnh, video, đường dẫn).
- Với trường hợp mua hộ: quyết định ủy quyền và chứng từ doanh nghiệp trả lại tiền.
- Nếu thuê đơn vị quản lý quảng cáo: hợp đồng ký trước khi chạy, biên bản đối soát hằng tháng tách riêng tiền quảng cáo và phí dịch vụ.
Không muốn tự kê khai thuế nhà thầu thì làm thế nào?
Doanh nghiệp có thể mua quảng cáo qua đại lý tại Việt Nam được Meta ủy quyền. Khi đó đại lý là bên mua của Meta và xuất hóa đơn GTGT Việt Nam cho doanh nghiệp, doanh nghiệp không phải tự kê khai thuế nhà thầu. Trước khi nạp tiền, nên hỏi rõ: hóa đơn xuất cho khoản nào, thuế suất bao nhiêu, ai là chủ tài khoản quảng cáo, và tra tình trạng hoạt động của đại lý trên trang của cơ quan thuế. Hóa đơn của đơn vị “không hoạt động tại địa chỉ đăng ký” rất dễ bị loại.
Dù chọn cách nào, doanh nghiệp nên giữ quyền quản trị tài khoản quảng cáo và trang Facebook đứng tên mình, để không phụ thuộc vào một bên duy nhất.
Cần đơn vị chạy quảng cáo có hóa đơn rõ ràng?
FoDigi là công ty có pháp nhân tại Thái Nguyên, xuất hóa đơn GTGT cho phí dịch vụ, đối soát hằng tháng tách riêng tiền quảng cáo và phí quản lý. Chúng tôi cũng hướng dẫn doanh nghiệp thiết lập thông tin thanh toán, tên tài khoản và tên chiến dịch ngay từ đầu để hóa đơn đứng đúng tên công ty. Thông tin chi tiết có tại trang dịch vụ chạy quảng cáo Facebook tại Thái Nguyên.
📞 Gọi/Zalo: 0961.201.885.
Văn bản tham khảo: Luật Quản lý thuế và các văn bản hướng dẫn về nộp thuế thay nhà cung cấp nước ngoài · Thông tư 80/2021/TT-BTC · Nghị định 320/2025/NĐ-CP (thuế TNDN, chi phí được trừ) · Công văn 296/TCT-CS ngày 24/01/2024 của Tổng cục Thuế · Thông báo của Meta gửi khách hàng Việt Nam, tháng 10/2026.
Bài viết của Công ty TNHH Công nghệ và Truyền thông FoDigi, Thái Nguyên. Cập nhật tháng 10/2026.